Guide LCC · Avantage en nature véhicule
Avantage en nature 2027 : forfait ou réel, la décision se prend maintenant
Par Lease Car Courtage, courtier indépendant en LLD et gestion de flotte · Publié le 8 octobre 2026 · Mis à jour le 8 octobre 2026 · Lecture : 7 min
Réponse courte
L'avantage en nature (AEN) d'un véhicule de société se calcule soit au forfait, soit au réel, et la méthode se choisit salarié par salarié. Depuis le 1er février 2025, le forfait d'un véhicule loué avec carburant payé par l'employeur est passé de 40 % à 67 % du coût global annuel : pour un salarié qui roule surtout pour son travail, le réel peut réduire l'AEN de plus de moitié. La méthode 2027 se fixe en janvier et le réel exige des kilomètres justifiés dès le 1er janvier ; l'année 2026 peut encore être régularisée sur la paie de décembre. Lease Car Courtage simule forfait et réel pour chaque salarié et prépare 2027 avec l'entreprise, en toute indépendance.
Points clés à retenir
Un véhicule de fonction utilisé à titre privé, trajet domicile-travail compris, est un avantage en nature soumis à cotisations.
Depuis le 1er février 2025, le forfait est passé de 30 % à 50 % (location sans carburant) et de 40 % à 67 % (location avec carburant) du coût global annuel.
Pour un véhicule loué 10 000 € par an carburant compris, l'AEN au forfait augmente de 2 700 € par an.
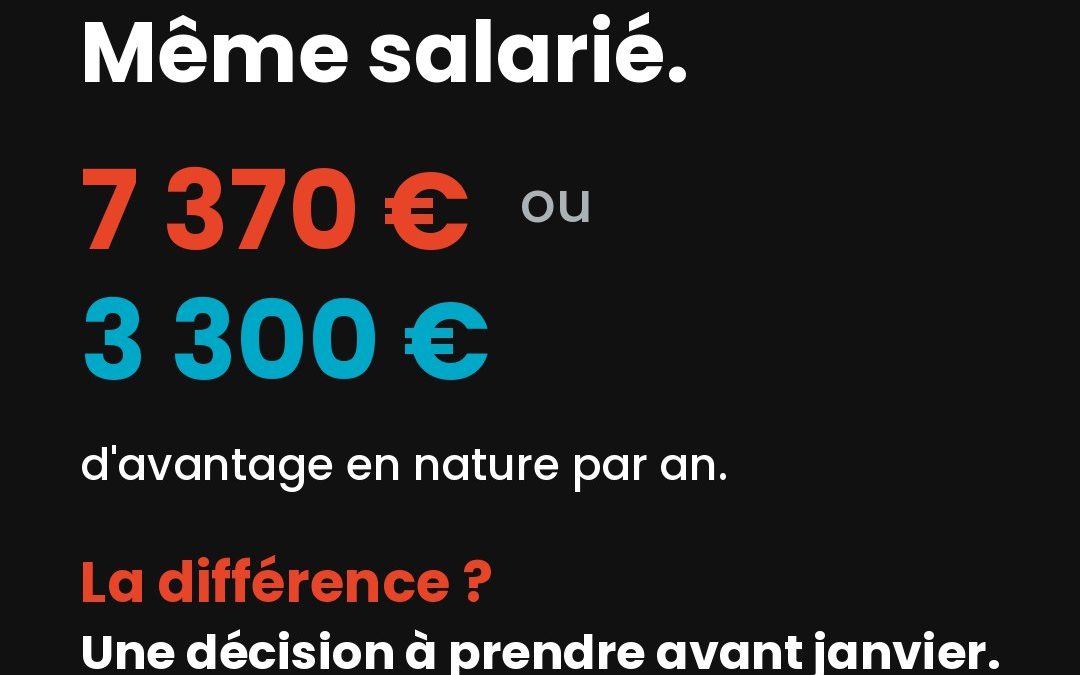
Exemple : même véhicule, même salarié, 7 370 € d'AEN au forfait contre 3 300 € au réel, soit −55 %.
Sur 50 véhicules, l'écart représente environ 81 400 € de charges patronales par an.
La méthode se choisit par collaborateur, pas pour toute l'entreprise.
2025 est perdue, 2026 est rattrapable sur la paie de décembre, 2027 se décide en janvier.
En 41 secondes : forfait ou réel, pourquoi l'avantage en nature 2027 se décide maintenant. Transcription : même véhicule, même salarié, 7 370 € ou 3 300 € d'avantage en nature par an. Depuis février 2025, le forfait est passé de 30 à 50 % et de 40 à 67 % pour un véhicule loué. Sur 50 véhicules, environ 81 400 € de charges patronales économisables par an. Le réel gagne tant que l'usage personnel reste sous 67 % pour un thermique loué avec carburant payé. 2025 est perdue, 2026 rattrapable sur la paie de décembre, 2027 se décide en janvier. Lease Car Courtage simule forfait et réel salarié par salarié, récupère ce qui peut l'être sur 2026 et prépare 2027.
67 %
forfait location avec carburant depuis février 2025
−55 %
d'AEN au réel dans notre exemple
81 400 €
de charges en jeu par an sur 50 véhicules
Janvier
mois où la méthode 2027 se fixe
Définitions utiles
Terme Définition
Avantage en nature (AEN) véhicule Valeur de l'usage privé d'un véhicule mis à disposition par l'employeur, trajet domicile-travail compris, intégrée à la rémunération et soumise à cotisations.
Évaluation au forfait AEN égal à un pourcentage fixe du coût du véhicule, quel que soit l'usage personnel réel.
Évaluation au réel AEN égal aux dépenses du véhicule au prorata des kilomètres personnels ; seule la distance compte, aucune géolocalisation n'est nécessaire.
Coût global annuel Pour un véhicule loué : loyer, entretien et assurance, auxquels s'ajoute le carburant quand l'employeur le prend en charge.
Seuil de bascule Part d'usage personnel en dessous de laquelle le réel coûte moins cher que le forfait.
Qu'est-ce qui a changé pour l'avantage en nature véhicule depuis 2025 ?
L'arrêté du 25 février 2025 a relevé le forfait de près de 67 % pour tout véhicule mis à disposition depuis le 1er février 2025.
Véhicule Avant février 2025 Depuis février 2025
Loué, carburant non pris en charge 30 % 50 %
Loué, carburant pris en charge 40 % 67 %
Acheté de moins de 5 ans, carburant non pris en charge 9 % 15 %
Le nouveau barème s'applique à chaque véhicule attribué depuis cette date : chaque renouvellement de LLD fait basculer le salarié concerné. Pour un véhicule loué 10 000 € par an carburant compris, l'AEN au forfait passe de 4 000 € à 6 700 €.
Et pour les véhicules électriques ?
Électrique respectant le score environnemental : recharges exclues de l'assiette, abattement de 70 % au forfait (plafonné à 4 641,60 € en 2026) et de 50 % au réel (plafonné à 2 026,30 €).
Électrique sans score environnemental : recharges exclues, sans abattement majoré ; le calcul se rapproche de celui d'un thermique.
Ce régime vise les véhicules mis à disposition jusqu'au 31 décembre 2027.
Forfait ou réel : combien une entreprise peut-elle économiser ?
Pour un salarié qui roule surtout pour son travail, l'évaluation au réel peut réduire l'avantage en nature et les cotisations de plus de moitié.
Hypothèses : véhicule thermique loué 8 000 € par an, 3 000 € de carburant payé par l'entreprise, 30 % d'usage personnel.
Forfait 67 %
7 370 €
d'AEN par an · environ 2 948 € de cotisations patronales
VS
Réel 30 %
3 300 €
d'AEN par an · environ 1 320 € de cotisations patronales
L'écart atteint environ 1 628 € de cotisations patronales par véhicule et par an, soit 81 400 € pour 50 véhicules, et le salarié gagne du net sur sa fiche de paie. Calcul simplifié, taux de cotisations patronales estimé à 40 %.
Ma flotte a-t-elle intérêt à passer au réel ?
Le réel l'emporte tant que l'usage personnel du salarié reste sous un seuil qui dépend du véhicule.
Véhicule Seuil d'usage personnel
Thermique loué, carburant payé par l'entreprise 67 %
Thermique loué, carburant à la charge du salarié 50 %
Thermique acheté, moins de 5 ans ≈ 60 %
Électrique sans score environnemental, loué 50 %
Électrique avec score environnemental, loué ≈ 30 %
Profils favorables au réel : flotte thermique ou hybride, usage majoritairement professionnel, renouvellements fréquents, commerciaux itinérants, techniciens terrain, chefs de chantier qui partent de chez eux vers leurs rendez-vous.
Profils favorables au forfait : flotte 100 % électrique avec score environnemental, usage personnel dominant, longs trajets domicile-travail, fort usage le week-end.
Le réel n'est opposable qu'avec des kilomètres justifiés : sans donnée fiable, le forfait s'impose.
Pourquoi faut-il agir avant la fin de l'année ?
Parce que la méthode se fixe en janvier pour chaque salarié et que seule l'année en cours peut encore être régularisée.
2025
Perdue : les années passées ne se régularisent pas.
2026
Rattrapable sur la paie de décembre, si les kilomètres de l'année sont justifiés.
2027
À décider : méthode fixée en janvier, kilomètres collectés dès le 1er janvier, CSE consulté en amont.
Le coût de l'attente
Chaque mois passé au forfait sans l'avoir comparé au réel est un mois de cotisations payées en trop, et il ne se rattrape plus une fois l'année close. En cas de doute : forfait en janvier, puis bascule en décembre pour les salariés qui y gagnent, à condition d'avoir collecté les kilomètres toute l'année.
Comment Lease Car Courtage vous accompagne-t-il sur l'avantage en nature ?
Lease Car Courtage réalise un audit AEN de votre flotte : simulation forfait et réel salarié par salarié, régularisation 2026 et préparation 2027, sans outil ni contrat à vous vendre.
1. Simuler : forfait et réel calculés pour chaque salarié, selon son véhicule, son mode de financement et son usage.
2. Récupérer 2026 : identification des salariés pour lesquels une régularisation sur la paie de décembre est possible et des justificatifs à réunir.
3. Préparer 2027 : choix de la méthode par salarié, solution de collecte des kilomètres adaptée à votre flotte, information du CSE.
4. Aligner la politique véhicule : grille d'attribution, prise en charge du carburant, calendrier de renouvellement des LLD et coût global (TCO).
Vous obtenez une recommandation par salarié, l'économie chiffrée et la liste des pièces à fournir à la paie. Parce que nous ne sommes liés à aucune marque, aucun loueur, aucun éditeur de logiciel, nous recommandons uniquement ce qui sert votre entreprise.
Notre regard de courtier indépendant
La plupart des entreprises restent au forfait par habitude, pas par choix. C'est la solution la plus simple, mais depuis 2025 c'est aussi la plus chère pour les salariés qui roulent pour leur travail.
L'avantage en nature n'est pas un sujet de paie isolé : il dépend du véhicule choisi, du mode de financement, de la prise en charge du carburant et de la date d'attribution. C'est pourquoi nous l'intégrons au coût global de chaque véhicule, au même titre que le loyer et la fiscalité.
Nous présentons les éléments objectifs pour décider. La décision vous appartient, mais elle doit être prise avant janvier.
Demander ma simulation AEN 2027
Parler à un conseiller
Questions fréquentes sur l'avantage en nature véhicule 2027
Comment est calculé l'avantage en nature d'un véhicule de société ?
Il se calcule soit au forfait, en pourcentage du coût du véhicule, soit au réel, sur les dépenses du véhicule au prorata des kilomètres personnels. L'employeur choisit la méthode pour chaque salarié.
Quels sont les taux du forfait depuis février 2025 ?
Quand le réel est-il plus avantageux que le forfait ?
Peut-on choisir le forfait pour certains salariés et le réel pour d'autres ?
Peut-on régulariser l'avantage en nature de 2026 ?
Faut-il géolocaliser les salariés pour passer au réel ?
Que propose Lease Car Courtage sur l'avantage en nature ?
Sources : arrêté du 25 février 2025 relatif à l'évaluation des avantages en nature (barème applicable depuis le 1er février 2025) ; URSSAF, barèmes des avantages en nature 2026. Exemple chiffré et seuils de bascule : calculs Lease Car Courtage, simplifiés et indicatifs. Les règles sociales et fiscales sont à vérifier selon la situation de chaque entreprise et peuvent évoluer avec la loi de finances 2027.
À lire aussi : Recharge à domicile : rembourser vos conducteurs au réel · Gestion de flotte automobile · Audit de parc
Avantage en nature 2027 : forfait ou réel